
La méthode : quantité utilisée × prix d’achat
Pour chaque ingrédient, multipliez la quantité utilisée par son prix dans la même unité. Additionnez ensuite les lignes de la recette. Par exemple, 300 g de chocolat acheté 12 € le kilo représentent 0,300 × 12 = 3,60 €. Gardez une même base de prix, HT ou TTC, tout au long du calcul.
Une sous-recette doit être chiffrée avant d’entrer dans un assemblage. Si votre mousse revient à 12 € par kilo, les 1,8 kg utilisés dans un entremets représentent 21,60 €. Utilisez le rendement réellement obtenu : une recette prévue pour vingt parts n’a pas le même coût unitaire si vous n’en vendez que dix-huit.
Exemple : un entremets de vingt parts
Les montants ci-dessous sont des hypothèses pédagogiques, exprimées HT. Ils ne représentent ni des prix fournisseurs actuels ni une recette technique à reproduire.
| Composant | Quantité utilisée | Coût au kilo | Coût utilisé |
|---|---|---|---|
| Biscuit | 1,2 kg | 8,00 € | 9,60 € |
| Mousse | 1,8 kg | 12,00 € | 21,60 € |
| Insert | 0,6 kg | 7,00 € | 4,20 € |
| Total | 3,6 kg | — | 35,40 € |
35,40 € ÷ 20 parts = 1,77 € de matière par part. Avec seulement dix-huit parts vendables, ce coût passe à environ 1,97 €. La portion et les pertes changent donc le résultat même si le prix des ingrédients reste identique.
Du calcul à votre fiche recette dans Olabo
La fiche recette rassemble les ingrédients et les recettes liées. Les colonnes de poids permettent de lire les quantités pour différents volumes de fabrication. Le coût affiché dépend des prix et de la composition renseignés.
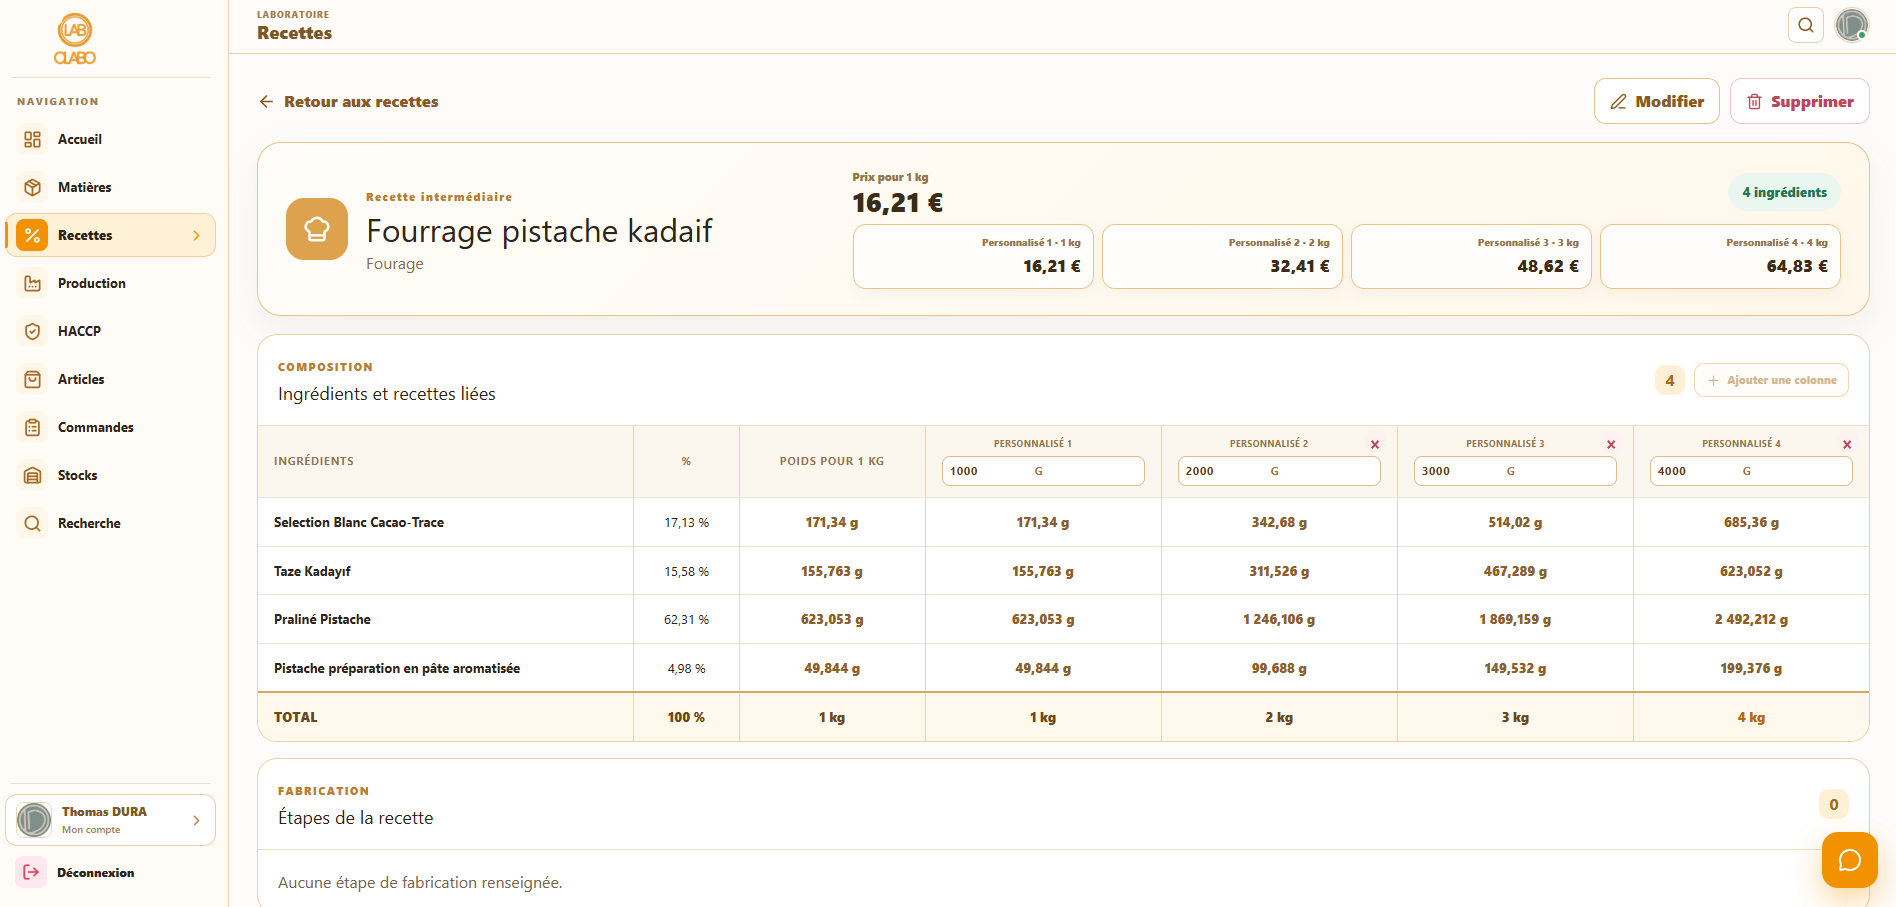
- Renseignez les matières et les fournisseurs. Vérifiez le conditionnement, l’unité et le prix saisi avant de comparer vos achats.
- Structurez la recette. Reliez les ingrédients et les préparations au produit fini, avec les quantités réellement utilisées.
- Vérifiez le format. Comparez le coût matière au kilo et par format avec votre rendement au laboratoire.
- Actualisez les données. Lorsqu’un prix ou une quantité change, contrôlez les recettes concernées avant de décider d’une nouvelle portion ou d’un nouveau prix de vente.
Les fonctions matières premières, recettes, articles et coûts matière figurent dans les trois formules Olabo. Le tableau des abonnements précise les autres fonctions incluses.
Coût matière, coût de revient et marge : quelle différence ?
Le coût matière ne comprend pas à lui seul le travail, l’emballage, l’énergie, le loyer ou les autres charges. Pour établir un coût de revient complet, ajoutez ces postes selon votre méthode de gestion. Une marge calculée uniquement après déduction des ingrédients ne correspond donc pas au bénéfice de votre entreprise.
Faut-il compter les pertes ?
Oui, lorsqu’elles réduisent la quantité utilisable ou le nombre de portions vendables. Prenez une base cohérente : si les pertes sont déjà intégrées au coût de la sous-recette, ne les ajoutez pas une seconde fois au produit final.
Peut-on ensuite préparer les quantités à fabriquer ?
Le chiffrage d’une recette et l’organisation du travail répondent à deux besoins distincts. Consultez notre exemple de planning de production pour passer des quantités commandées aux préparations du laboratoire.